




다국적 기업의 ‘조세 회피’ 원천 차단… 국제 조세 투명성 강화 행보
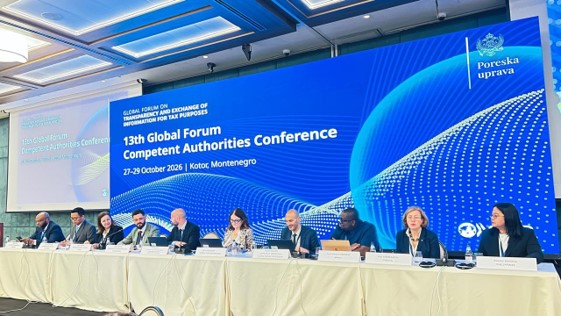
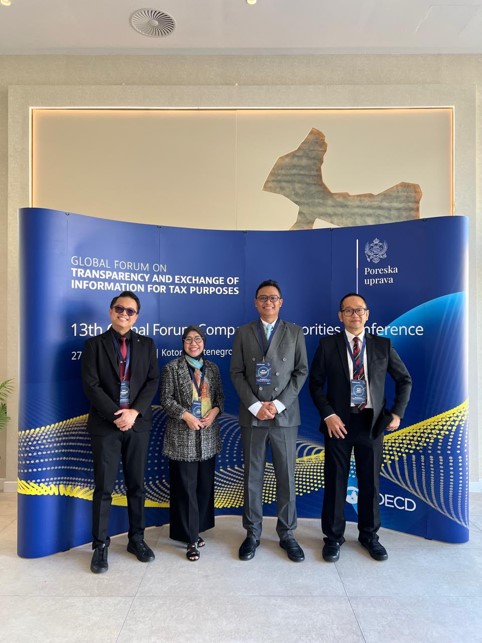
비모 위자얀토 국세청장, 제13차 권한 당국 회의서 선언문 서명
한국·일본·싱가포르 등 이어 41번째 서명국 등극… 15% 실효세율 이행 뒷받침
인도네시아 정부가 다국적 기업의 국가 간 소득 이전을 통한 조세 회피를 방지하고 국제 조세 투명성을 확보하기 위한 글로벌 공조 체제에 본격적으로 합류했다. 인도네시아 재무부 산하 국세청(DJP)은 최근 ‘글로벌 최저한세 정보 교환을 위한 다자간 권한 당국 간 협정(GIR MCAA)’에 공식 서명하고, 오는 2027년부터 전 세계 주요 40개국과 글로벌 기업의 납세 정보를 자동으로 교환하기로 했다.
인도네시아 국세청은 지난 10월 30일(금) 공식 발표를 통해 비모 위자얀토(Bimo Wijayanto) 국세청장이 몬테네그로에서 열린 ‘제13차 권한 당국 회의(The 13th Competent Authorities Conference)’에 참석해 GIR MCAA 선언문에 서명했다고 밝혔다. 이번 협정 체결은 글로벌 조세 협력을 한 단계 격상시키고, 국경을 넘나드는 다국적 기업에 대한 세원 관리와 감시망을 대폭 강화하려는 인도네시아 정부의 전략적 결단으로 풀이된다.
■ ‘GIR MCAA’ 서명… 다국적 기업 과세 정보 한눈에 파악
이번에 인도네시아가 서명한 ‘GIR MCAA’는 경제협력개발기구(OECD)가 주도하는 글로벌 최저한세 규칙(Global Anti-Base Erosion Rules, 이하 GloBE)의 실질적인 이행을 뒷받침하는 핵심 다자간 협정이다. 이 협정은 각국 과세 당국이 ‘글로벌 최저한세 정보 신고서(GloBE Information Return, 이하 GIR)’를 상호 원활하게 교환할 수 있도록 법적·제도적 기반을 제공한다.
표준화된 신고 서식인 GIR에는 다국적 기업 그룹의 지배구조 및 내부 데이터는 물론, 해당 기업이 사업을 영위하는 각 국가 및 관할 구역에서의 운영 활동 위치, 발생 소득, 납부 세액, 그리고 관할 구역별 실효세율 계산 내역 등 방대한 재무 및 세무 정보가 상세히 기재된다.
인도네시아 과세 당국은 향후 이 정보를 파트너 국가들과 자동으로 주고받음으로써, 다국적 기업들의 글로벌 납세 의무 이행 현황을 종합적이고 입체적으로 파악할 수 있게 된다. 특히, 세율이 낮은 이른바 ‘조세 피난처’나 저세율 국가로 막대한 이익을 부당하게 이전(profit shifting)하려는 다국적 기업들의 잠재적 조세 회피 위험을 조기에 감지하고 차단하는 데 결정적인 역할을 할 것으로 기대된다.
또한, 이 협정은 거대 다국적 기업들이 전 세계 어디에서 사업을 하든 최소 15%의 실효세율로 세금을 납부하도록 강제하는 ‘글로벌 최저한세(GMT)’ 제도의 실효성을 담보하는 핵심 수단이 된다.
■ 90개국 과세 당국 수장 모인 글로벌 포럼… “정보의 ‘활용’과 ‘결과’가 핵심”
비모 위자얀토 국세청장의 이번 서명은 지난 2026년 10월 27일부터 29일까지 사흘간 개최된 제13차 권한 당국 회의 기간 중에 이루어졌다. ‘조세 목적의 투명성 및 정보 교환을 위한 글로벌 포럼’과 몬테네그로 과세 당국이 공동으로 주최한 이번 회의는 노비카 부코비치(Novica Vuković) 몬테네그로 재무부 장관과 마리아 호세 가르데(Maria José Garde) 글로벌 포럼 사무국장의 공동 개회사로 막을 올렸으며, 전 세계 90개 관할 구역의 국세청장 및 고위 세무 당국자들이 대거 참석해 성황을 이뤘다.
인도네시아 국세청은 공식 자료를 통해 “이번 글로벌 포럼은 국가 간 조세 정보 교환을 책임지는 각국의 고위 관료들이 실무 경험을 공유하고, 새롭게 대두되는 국제 조세 과제를 논의하며, 협력의 모범 사례를 발굴하는 뜻깊은 장이 되었다”고 평가했다.
특히 이번 회의의 핵심 세션에서는 “어떻게 하면 정보 교환의 기여도를 과세 당국 수뇌부의 관점에서 가시적이고(visible), 측정 가능하며(measurable), 의미 있게(meaningful) 만들 것인가”라는 근본적인 화두가 던져졌다.
비모 청장은 성명을 통해 해당 세션을 관통하는 세 가지 주요 메시지를 강조했다. 첫째, 국가 간 정보 교환의 성공 여부는 단순히 주고받은 요청 건수의 많고 적음이 아니라, 이를 통해 실제로 달성된 ‘결과’로 평가받아야 한다는 점이다. 둘째, 단순히 교환되는 정보의 양이 중요한 것이 아니라, 실제 세무 행정에서 유효하게 ‘활용되는 정보’가 중요하다는 점이다. 셋째, 정보 교환은 그 자체로 목적이 되는 일련의 행정 활동에 그쳐서는 안 되며, 조세 행정의 전략적 목표를 달성하기 위한 실질적 수단으로 인식되어야 한다는 것이다. 비모 청장은 이번 국제 논의의 핵심 가치를 ▲협력 ▲투명성 ▲정보 ▲준수(compliance) ▲영향력 등 5가지 키워드로 압축해 설명했다.
■ 국경 없는 조세 징수 네트워크 구축… “해외 자산 은닉 더 이상 안 통해”
인도네시아 국세청은 단순한 데이터의 교환을 넘어, 실질적인 ‘국가 간 조세 징수’ 분야에서의 국제 협력 확대도 강력히 추진하고 있다. 디지털 경제의 확산과 금융 시장의 세계화로 국가 간 자본 및 자산의 이동이 급증함에 따라, 징수 단계에서의 국제 공조가 그 어느 때보다 중요해졌기 때문이다.
비모 청장은 조세 회피의 사각지대를 완전히 없애기 위해 조세 징수 분야의 글로벌 네트워크를 촘촘히 강화해야 한다고 역설했다. 그는 30일 발표된 성명에서 “인도네시아는 공동의 비전을 실현하기 위해 글로벌 포럼과 적극적으로 협력할 것을 약속한다”며, “국경이라는 장벽에 가로막혀 정당한 조세 징수가 중단되는 일이 결코 없도록 모든 국가가 함께 확실한 조치를 취해 나가자”고 촉구했다.
아울러 비모 청장은 당국 간 상호 신뢰와 협력이 공고해짐에 따라, 납세 의무를 피하기 위해 자산을 해외로 빼돌리는 관행은 더 이상 안전한 도피처가 될 수 없음을 분명히 했다. 이번 협정 체결로 다국적 기업들의 해외 자산 이전이 손쉬운 탈세 수단으로 악용되는 고리가 끊어질 것이라는 설명이다.
 ■ 한국 등 40개국 이어 41번째 서명국… 국내 과세 메커니즘 이미 본격 가동
경제협력개발기구(OECD)가 지난 2026년 10월 1일 자로 발표한 공식 명단에 따르면, 인도네시아에 앞서 이미 한국을 비롯해 일본, 싱가포르, 말레이시아, 태국, 홍콩, 호주 등 총 40개 국가 및 관할 구역이 GIR MCAA 서명을 완료했다. 이번 인도네시아의 동참으로 서명국은 총 41개 관할 구역으로 늘어나게 되었으며, 인도네시아는 오는 2027년부터 이들 파트너 국가들과 자동으로 GIR 정보를 주고받게 된다.
한편, 인도네시아 정부는 글로벌 최저한세의 완벽한 이행을 위해 이미 국내 법제 정비를 마치고 세 가지 핵심 과세 메커니즘을 순차적으로 가동하고 있다. ‘국제 합의에 따른 글로벌 최저한세 부과에 관한 재무부령(PMK) 제136/2024호’에 근거한 세 가지 메커니즘은 ▲적격 국내 최저한세(QDMTT) ▲소득산입규칙(IIR) ▲실효세율 미달소득규칙(UTPR)이다.
구체적으로 살펴보면, ‘QDMTT(Qualified Domestic Minimum Top-Up Tax)’는 다국적 기업의 소득이 발생한 원천지국(인도네시아)이 GloBE 규정에 따라 타국에 과세권을 뺏기지 않고 자국 내에서 우선적으로 추가 세액을 징수할 수 있도록 하는 제도다. ‘IIR(Income Inclusion Rule)’은 해외 자회사의 실효세율이 최저한세율인 15%에 미달할 경우, 그 미달 세액만큼을 최종 모기업이 소재한 국가에서 모기업에 추가 과세(top-up tax)하는 방식이다. 마지막으로 ‘UTPR(Undertaxed Payment Rules)’은 IIR을 통해서도 과세되지 않은 잔여 미달 세액이 있을 경우, 이를 보완하여 과세할 수 있도록 설계된 강력한 안전장치다.
국세청 기록에 따르면 인도네시아는 이미 지난 2025년 1월 1일부로 QDMTT와 IIR을 선제적으로 시행하기 시작했으며, 이어 2026년 1월 1일부터는 UTPR까지 전면 시행에 돌입했다. 이번 GIR MCAA 서명을 통해 2027년부터 해외 과세 정보까지 원활히 유입되면, 인도네시아의 글로벌 최저한세 과세 체계는 사실상 완전체에 도달할 것으로 전망된다.
(Tya Pramadania 법무기자. Kamilia Octaviani 기자. Fajar 편집 기자, AI경영센터 종합)


 카톡아이디 haninpost